La factura electrónica B2B cambiará la forma en la que empresas, autónomos y profesionales españoles gestionan sus operaciones.
Su implantación será progresiva y supondrá abandonar la factura convencional en papel o PDF para utilizar documentos estructurados capaces de ser procesados automáticamente por los sistemas informáticos.
La medida deriva de la Ley Crea y Crece y ha sido desarrollada por el Real Decreto 238/2026. Entre sus objetivos se encuentran reducir la morosidad comercial, aumentar la trazabilidad de las operaciones y facilitar la automatización de tareas administrativas.
¿Cuándo será obligatoria la factura electrónica B2B?
El calendario no establece una fecha única para todos. La aplicación efectiva depende de la entrada en vigor de la orden ministerial que desarrolla la solución pública de facturación.
A partir de ese momento comenzará la cuenta atrás. Las empresas y profesionales cuyo volumen anual de operaciones supere los 8 millones de euros dispondrán de 12 meses para adaptarse. Durante esta primera etapa deberán acompañar las facturas con un PDF para aquellos destinatarios que todavía no estén incorporados al sistema.
Para el resto de empresas, profesionales y autónomos, el periodo de adaptación será de 24 meses desde la entrada en vigor de la citada orden.
Así funcionará el nuevo sistema
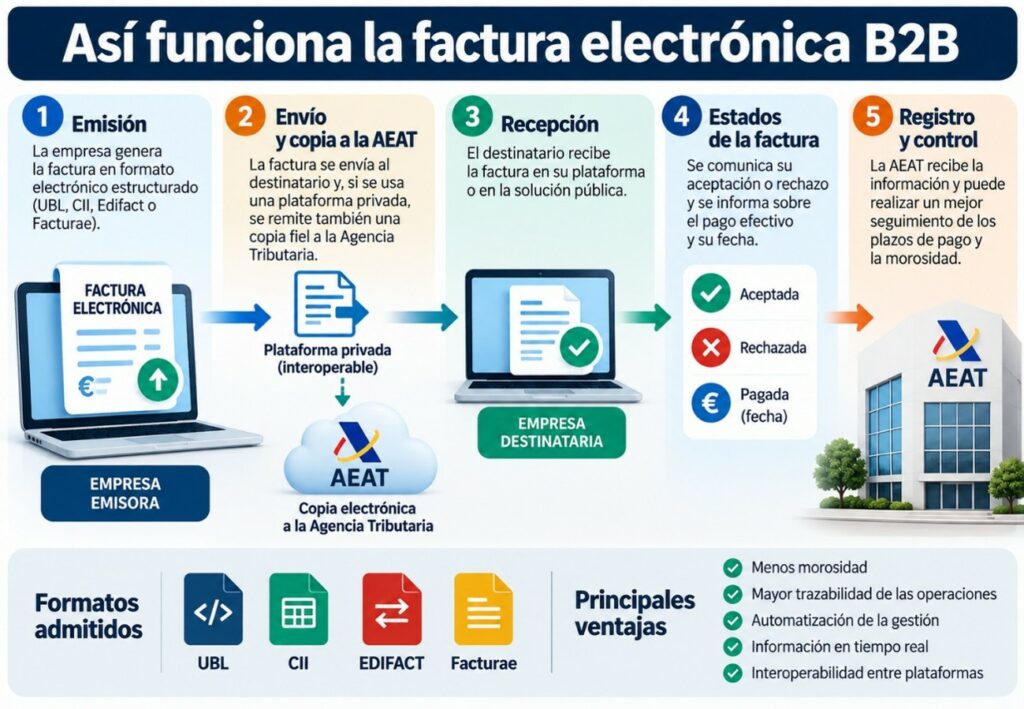
La factura electrónica B2B utilizará un modelo híbrido. Las empresas podrán recurrir a plataformas privadas o emplear la futura solución pública gestionada por la Agencia Tributaria.
Cuando se utilice una plataforma privada, esta deberá remitir simultáneamente una copia electrónica fiel a la AEAT. El destinatario tendrá además que informar sobre diferentes estados de la factura, entre ellos su aceptación o rechazo y el momento en el que se produce el pago efectivo.
Esta última característica pretende mejorar el control de la morosidad. La Administración podrá disponer de información más precisa sobre cuánto tardan realmente las empresas en pagar a sus proveedores.
Del PDF al formato estructurado
Uno de los cambios más importantes será tecnológico. La factura B2B deberá generarse mediante un formato informático estructurado adaptado al modelo europeo EN16931.
Esto permitirá que los programas puedan interpretar automáticamente la información sin necesidad de introducir manualmente datos como importes, fechas o identificación del emisor.
Las facturas transmitidas mediante plataformas privadas deberán incorporar, además, firma electrónica avanzada o sello electrónico avanzado. Cada documento tendrá un código único de identificación.
La interoperabilidad será fundamental
Una empresa no tendrá que utilizar necesariamente el mismo proveedor tecnológico que sus clientes. La normativa establece la interoperabilidad entre plataformas para que puedan intercambiar información aunque trabajen con sistemas diferentes.
Los operadores privados tendrán que ser capaces de transformar las facturas entre los formatos admitidos y mantener conexión tanto con otras plataformas como con la solución pública de la AEAT.
Por ello, antes de contratar un proveedor será conveniente comprobar que garantiza la interoperabilidad, cumple los requisitos de seguridad y admite los formatos establecidos.
¿Qué ventajas tendrá para empresas y autónomos?
La digitalización permitirá automatizar buena parte de la gestión administrativa asociada a las facturas. Frente al tratamiento manual tradicional, el nuevo modelo facilitará su procesamiento automático y proporcionará mayor información sobre expedición, recepción, aceptación y pago.
También aumentará la trazabilidad. Si una factura necesita modificarse, deberá anularse y sustituirse, quedando constancia de los diferentes registros.
Preguntas frecuentes sobre la factura electrónica B2B
¿Quién estará obligado?
Empresas, autónomos y profesionales que realicen operaciones B2B con otros empresarios o profesionales establecidos en España.
¿Un PDF será una factura electrónica B2B?
Cuando sea obligatoria la emisión y recepción de factura electrónica, un PDF dejará de ser un documento legal. Estaremos obligado a generar las facturas en formato “Facturae XML UBL” o sea un documento en formato XML firmado, ese será el documento legal. ¿Y si le podemos enviar un PDF por email? Sí, pero eso no será una factura electrónica legal, será únicamente un documento digital sin validez legal.
¿Es lo mismo que VERI*FACTU?
No. VERI*FACTU se ocupa de los sistemas informáticos de facturación desde la perspectiva tributaria. La factura electrónica B2B regula el intercambio de facturas dentro de las relaciones comerciales.
¿Habrá que utilizar una plataforma concreta?
No. El sistema contempla plataformas privadas interoperables y una solución pública de facturación.
¿Qué debería hacer una empresa para prepararse?
Conviene revisar el software actual, comprobar su compatibilidad con los formatos estructurados, estudiar su integración con clientes y proveedores y asegurarse de que puede gestionar automáticamente los distintos estados de las facturas. Si tienes cualquier duda acerca de la factura electrónica.
Si tienes cualquier duda acerca de la factura electrónica, la Ley Crea y Crece o cualquier otro aspecto relacionado, ¡contáctanos!