La digitalización de la facturación está transformando la gestión administrativa de las empresas españolas. La Ley Crea y Crece y el Suministro Inmediato de Información (SII) forman parte de este proceso, aunque responden a obligaciones diferentes.
La primera impulsa la factura electrónica en las relaciones comerciales entre empresarios y profesionales y el segundo permite a la Agencia Tributaria recibir información de los registros del IVA en plazos reducidos.
Para las empresas, el reto consiste en adaptar sus procedimientos, integrar las herramientas tecnológicas y garantizar que los datos fiscales sean coherentes en todas las fases de la facturación.
Ley Crea y Crece: qué cambia en la facturación empresarial
La Ley 18/2022, conocida como Ley Crea y Crece, establece la extensión de la factura electrónica a las operaciones entre empresarios y profesionales.
Su finalidad es mejorar la trazabilidad de las transacciones, reducir la morosidad comercial y facilitar la digitalización de los procesos administrativos.
La aplicación de esta obligación depende del desarrollo reglamentario y de los plazos legales correspondientes. La norma contempla una implantación escalonada:
- Empresas con una facturación anual superior a ocho millones de euros: un año desde la aprobación del desarrollo reglamentario.
- Resto de empresarios y profesionales: dos años desde dicha aprobación.
Estos plazos deben interpretarse conforme a la normativa finalmente aprobada y sus disposiciones transitorias.
La adaptación requiere algo más que sustituir las facturas en papel por archivos digitales. Las organizaciones necesitan disponer de sistemas capaces de generar, transmitir, recibir y conservar documentos electrónicos conforme a los requisitos aplicables.
El SII y su papel en el control del IVA
El Suministro Inmediato de Información es un sistema de gestión del IVA que permite remitir electrónicamente los registros de facturación a la Agencia Tributaria.
Su utilización es obligatoria, con carácter general, para tres grupos de contribuyentes:
- Empresas cuyo volumen de operaciones supera los 6.010.121,04 euros anuales.
- Entidades acogidas al régimen especial del grupo de entidades del IVA.
- Contribuyentes inscritos en el Registro de Devolución Mensual (REDEME).
También existe la posibilidad de incorporarse voluntariamente.
El SII exige comunicar determinados registros de las facturas emitidas y recibidas, generalmente en un plazo de cuatro días naturales, excluyendo sábados, domingos y festivos nacionales. Existen reglas específicas y límites adicionales según el tipo de operación.
Conviene aclarar que el SII no consiste en enviar las facturas completas a Hacienda, sino los datos exigidos para confeccionar los libros registro del IVA.
Ley Crea y Crece y SII y sus diferencias más evidentes
Aunque ambos mecanismos contribuyen a digitalizar la gestión empresarial, sus funciones no son equivalentes.
La factura electrónica regula la emisión, transmisión y recepción de documentos comerciales en formato electrónico, mientras que el SII establece cómo deben comunicarse determinados registros fiscales a la Administración.
Una empresa puede estar obligada a utilizar el SII y tener que adaptar sus sistemas a los requisitos de facturación electrónica cuando estos resulten aplicables.
La principal oportunidad consiste en conectar ambos procedimientos para evitar duplicidades, reducir intervenciones manuales y garantizar la coherencia de los datos.
Factura electrónica, SII y VeriFactu: qué cambia y cómo prepararse
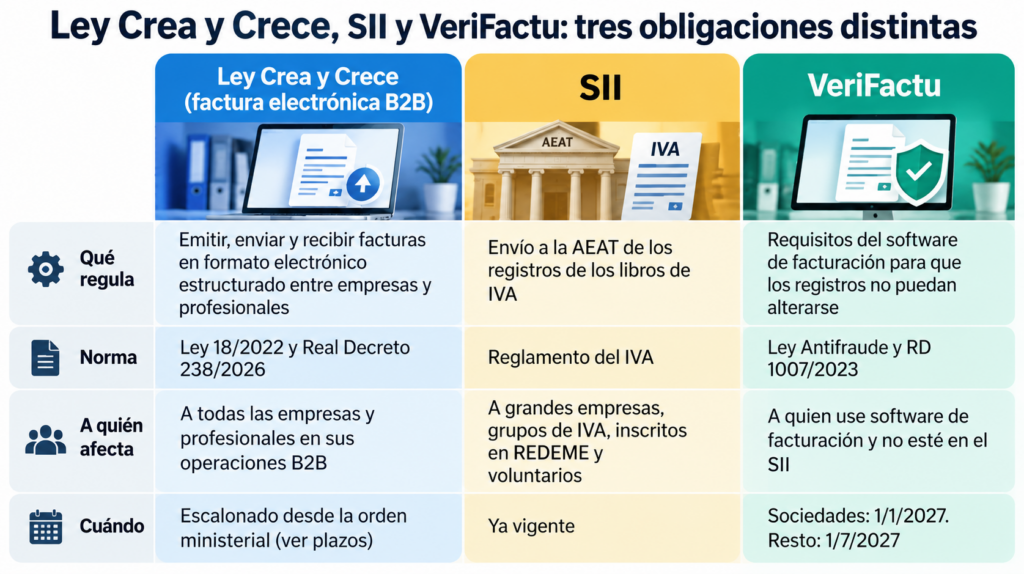
El Real Decreto 238/2026 desarrolla la factura electrónica obligatoria entre empresas y profesionales, pero es importante diferenciarla del SII y de VeriFactu. Son sistemas relacionados con la facturación y el control tributario, aunque cumplen funciones distintas.
La factura electrónica B2B regula cómo deberán emitirse, enviarse y recibirse las facturas entre empresas y autónomos. El nuevo modelo permitirá recurrir a plataformas privadas o a la solución pública. Además, las facturas deberán utilizar formatos electrónicos estructurados admitidos, por lo que un simple PDF enviado por correo electrónico no será suficiente cuando la obligación resulte aplicable.
El SII (Suministro Inmediato de Información), por su parte, obliga a determinados contribuyentes a remitir electrónicamente a la Agencia Tributaria información de sus registros de facturación. VeriFactu se centra en los programas utilizados para facturar y busca garantizar que los registros sean íntegros, trazables y no puedan modificarse sin dejar constancia.
Por tanto, cumplir con VeriFactu o estar acogido al SII no significa cumplir automáticamente con la factura electrónica B2B.
Los plazos tampoco serán iguales para todos. El RD 238/2026 entró en vigor el 20 de abril de 2026, pero la aplicación de las obligaciones principales depende del posterior desarrollo normativo. Una vez comience a computarse el calendario previsto, las empresas y profesionales con más de 8 millones de euros de volumen de operaciones dispondrán de 12 meses para adaptarse, mientras que para el resto el plazo será de 24 meses.
Para prepararse, las empresas deberían revisar su software de facturación, comprobar qué obligaciones les afectan y confirmar que su ERP puede trabajar con los formatos estructurados requeridos. También será necesario adaptar procesos de recepción, estados de las facturas y comunicación de pagos.
Preguntas frecuentes sobre la factura electrónica
¿Factura electrónica y VeriFactu son lo mismo?
No. VeriFactu establece requisitos para los sistemas informáticos de facturación, mientras que la factura electrónica B2B regula el intercambio electrónico de facturas entre empresarios y profesionales.
¿Si mi empresa utiliza el SII también tendrá que adaptarse?
El SII y la factura electrónica son obligaciones diferentes. Estar incluido en el SII no supone, por sí mismo, quedar exento del nuevo sistema B2B.
¿Podré seguir enviando las facturas en PDF?
Un PDF convencional no cumple por sí solo los requisitos del nuevo modelo cuando resulte obligatorio. Será necesario trabajar con formatos electrónicos estructurados admitidos por la normativa.
¿Cuándo será obligatoria?
La implantación será progresiva. El calendario contempla diferentes plazos según el volumen de operaciones y está vinculado al desarrollo y puesta en funcionamiento del sistema previsto por la normativa.
¿Tengo que contratar una plataforma privada?
No necesariamente. Las empresas podrán recurrir a proveedores privados, pero también se contempla una solución pública de facturación electrónica, evitando que contratar una plataforma comercial sea obligatorio para cumplir con el nuevo sistema.
Cómo adaptar los procesos de facturación de tu empresa
La transformación debe comenzar con una revisión de los procedimientos administrativos existentes.
1. Analizar el sistema actual. Identificar cómo se emiten, reciben, validan y contabilizan las facturas permite detectar tareas repetitivas y posibles errores.
2. Revisar las obligaciones legales. Es necesario comprobar si la empresa está incluida en el SII y qué requisitos de facturación electrónica le corresponden.
3. Integrar las herramientas tecnológicas. Conectar el ERP, el programa de facturación y el gestor documental facilita que la información circule entre departamentos sin introducirla varias veces.
4. Automatizar las validaciones. Los sistemas pueden comprobar datos fiscales, importes, tipos impositivos y posibles duplicidades antes de registrar una operación.
5. Establecer controles internos. Conviene definir quién autoriza las facturas, cómo se gestionan las incidencias y qué procedimientos se aplican cuando aparecen discrepancias.
La formación del personal administrativo y financiero también resulta fundamental para evitar errores durante la transición.
Gestión documental: una pieza fundamental para cumplir con la normativa
Un sistema de gestión documental permite centralizar las facturas, organizar su almacenamiento y facilitar su recuperación ante inspecciones o auditorías. Además, puede incorporar permisos de acceso, historiales de modificaciones y circuitos de aprobación que mejoran el control interno.
Las opciones en automatización que proponemos desde GDX Group permiten también facilita localizar documentos pendientes, detectar inconsistencias y mantener la información accesible para los departamentos financiero, contable y administrativo.
Hay que tener clara una cosa: integrar la gestión documental con los sistemas de facturación y contabilidad permite construir un proceso más eficiente, desde la recepción de una factura hasta su contabilización, conservación y comunicación fiscal.
El objetivo no es otro que disponer de información fiable, reducir los costes administrativos y preparar a la empresa para las nuevas exigencias de digitalización. ¿Hablamos? ¡contáctanos!